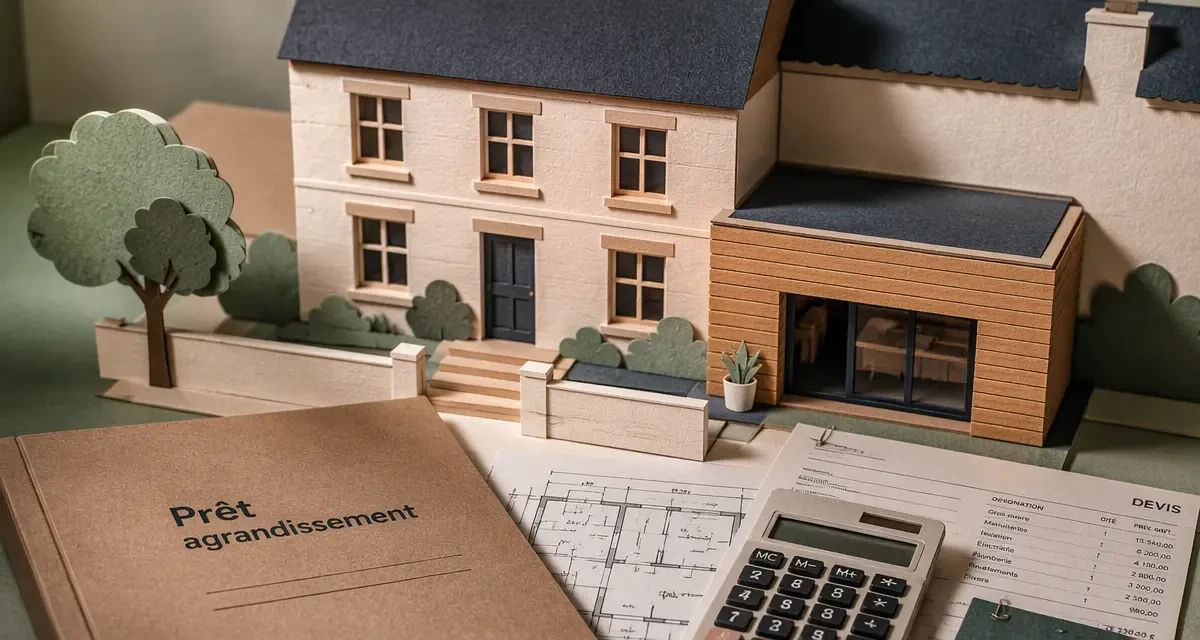
Un agrandissement change durablement une maison : une pièce de vie plus ouverte, une chambre en plus, un garage transformé en bureau, une surélévation pour gagner de la surface sans déménager. Avant de choisir entre ossature bois, extension maçonnée ou véranda, une question doit être réglée : quel financement utiliser, et jusqu’où s’engager sans déséquilibrer le budget familial ?
À Lyon et dans sa métropole, le coût d’un projet dépend fortement de l’existant, de l’accès au chantier, du type d’extension et des règles d’urbanisme. Un prêt pour agrandissement maison se prépare donc comme un projet global, avec des devis solides, une marge de sécurité et une mensualité compatible avec les charges du foyer.
Partir du coût réel de l’agrandissement, pas seulement du montant des travaux
La première erreur consiste à demander un prêt sur la base d’une estimation trop rapide. Une extension ne se limite pas aux murs et à la toiture : elle peut intégrer des fondations, une isolation renforcée, des ouvertures, un raccordement électrique, du chauffage, des finitions intérieures, voire des adaptations de l’existant.
Identifier le type d’extension avant de parler financement
Le besoin de financement ne sera pas le même pour une véranda légère, une extension en bois, une extension maçonnée ou une surélévation. Une surélévation peut nécessiter une étude de structure, tandis qu’un garage aménagé demandera souvent une attention particulière à l’isolation, à la ventilation et aux ouvertures. À Lyon, les parcelles urbaines, les accès étroits ou les maisons mitoyennes peuvent aussi influencer l’organisation du chantier.
Avant de solliciter une banque, il est préférable de comparer au moins deux approches techniques : agrandir au sol, aménager l’existant ou monter d’un niveau. Le bon prêt doit financer une solution réellement faisable sur la maison, pas une simple surface ajoutée sur le papier.
Prévoir les frais annexes dès le départ
Un budget cohérent intègre les honoraires éventuels d’architecte ou de maître d’œuvre, les études nécessaires, les démarches administratives, les assurances, les frais bancaires et une réserve pour imprévus. Cette réserve évite de se retrouver à court de trésorerie au moment des finitions, lorsque les dépenses semblent petites mais s’additionnent vite : peinture, sols, luminaires, rangements, raccordements ou reprises de façade.
Un dossier bien préparé inspire davantage confiance à l’établissement prêteur. Il montre que le montant demandé n’est pas une enveloppe approximative, mais le résultat d’un projet cadré, avec un coût réel et des postes clairement identifiés.
Quel prêt choisir pour agrandir sa maison ?
Il n’existe pas un seul prêt agrandissement maison. Le choix dépend du montant à financer, de la durée souhaitée, de la situation du foyer et du statut du bien. Le bon arbitrage consiste à comparer le coût total du crédit, la souplesse de remboursement et les justificatifs demandés.
| Solution de financement | Quand l’envisager | Point de vigilance |
|---|---|---|
| Prêt travaux affecté | Pour un projet défini avec devis d’artisans | Les fonds sont généralement liés aux justificatifs de travaux |
| Prêt personnel | Pour des montants plus modestes ou des travaux complémentaires | Le coût peut être moins avantageux selon la durée et le profil |
| Prêt immobilier avec travaux | Pour un agrandissement important ou lors d’un achat avec extension prévue | Le montage est plus lourd et nécessite un dossier complet |
| Regroupement ou renégociation de crédit | Si un prêt immobilier est déjà en cours et que la mensualité doit rester stable | Il faut regarder le coût total, pas seulement la mensualité |
Le prêt travaux affecté : clair et rassurant
Le prêt travaux affecté convient bien lorsque l’agrandissement est précisément chiffré. La banque peut demander les devis, puis débloquer les fonds selon les conditions prévues. Cette solution rassure parce qu’elle relie le crédit à un projet identifiable : extension bois, création d’une pièce supplémentaire, transformation d’un garage, isolation et aménagement d’un volume existant.
Elle impose en revanche d’avoir anticipé les postes principaux. Si le projet évolue fortement en cours de route, il peut être nécessaire d’ajuster le financement ou de prévoir un complément.
Le prêt immobilier avec enveloppe travaux : pertinent pour les gros projets
Lorsque l’agrandissement représente une opération lourde, le prêt immobilier avec travaux peut devenir plus adapté, notamment si les travaux sont associés à l’achat d’une maison. C’est fréquent pour des acquéreurs qui repèrent une maison lyonnaise bien située, mais trop petite, et souhaitent financer immédiatement une extension ou une surélévation.
Ce type de montage demande un dossier plus complet : compromis ou titre de propriété, devis détaillés, plans, justificatifs de revenus, situation des crédits en cours et parfois éléments liés aux autorisations d’urbanisme. En contrepartie, il peut permettre d’étaler le remboursement sur une durée plus longue.
Construire un dossier bancaire solide
Une banque finance plus facilement un agrandissement lorsqu’elle comprend le projet, son coût et son impact sur l’usage du bien. Le dossier doit donc relier trois éléments : la capacité de remboursement, la cohérence technique des travaux et la sécurité administrative.
Les pièces qui renforcent la demande
Pour un prêt pour agrandissement maison, les documents les plus utiles sont les devis détaillés, les plans avant/après, les photos de l’existant, les justificatifs de revenus, les tableaux d’amortissement des crédits en cours et, si la démarche est avancée, les éléments d’autorisation d’urbanisme. Un devis vague avec une seule ligne “extension maison” sera moins convaincant qu’un devis découpé par lots : terrassement, structure, menuiseries, isolation, couverture, électricité, plomberie, finitions.
À Lyon, il est aussi pertinent d’expliquer les contraintes du chantier : accès par une cour, maison en limite séparative, pente, mitoyenneté, stationnement difficile. Ces éléments ne sont pas de simples détails ; ils peuvent justifier certains coûts et éviter que le conseiller bancaire interprète le montant comme excessif.
Penser l’agrandissement dans toute la maison
Un agrandissement ne se pose pas à côté de la maison comme un volume neutre : il part de l’existant. Une nouvelle pièce modifie les circulations, la lumière, les usages et parfois l’équilibre thermique de tout le logement. Avant d’emprunter, il faut donc se demander ce que cette surface supplémentaire va changer autour d’elle : un salon agrandi rendra-t-il l’entrée trop sombre ? Une chambre créée au-dessus du garage nécessitera-t-elle un nouvel escalier ? Un bureau au rez-de-chaussée modifiera-t-il les besoins en chauffage ? Cette analyse aide à financer les bons travaux, pas seulement les mètres carrés visibles.
Ne pas séparer financement, urbanisme et calendrier
Le financement doit tenir compte des délais administratifs. Selon la surface créée, l’aspect extérieur et la situation du terrain, l’agrandissement peut nécessiter une déclaration préalable ou un permis de construire. Si la surface totale de la maison dépasse certains seuils après travaux, le recours à un architecte peut également devenir obligatoire.
À Lyon, vérifier le cadre local avant de signer trop vite
La métropole lyonnaise présente des contextes très variés : maisons de ville, secteurs pavillonnaires, terrains en pente, bâtis anciens, zones soumises à des règles architecturales plus strictes. Avant de figer le montant du prêt, il faut vérifier la constructibilité, les distances, l’emprise possible, la hauteur autorisée et l’aspect des façades. Une extension acceptée en principe peut être modifiée par les règles locales, ce qui change le coût et parfois la nature du financement.
Le plus sûr est de faire avancer ensemble l’étude technique, les devis et les démarches administratives. Un accord de prêt obtenu sur un projet qui doit ensuite être profondément revu perd une partie de son intérêt.
Synchroniser déblocage des fonds et appels de paiement
Certains artisans demandent un acompte, puis des règlements par étapes. Le financement doit donc être disponible au bon moment. Si les fonds sont débloqués uniquement sur factures, il faut s’assurer de pouvoir gérer les premiers paiements. Cette question est à poser clairement à la banque avant la signature : modalités de déblocage, justificatifs attendus, délai de traitement et possibilité de financer les acomptes.
Les erreurs à éviter avant de s’engager
Le prêt doit soutenir le projet, pas devenir une contrainte qui pèse sur la vie quotidienne. Une mensualité acceptable sur le papier peut devenir inconfortable si elle ne tient pas compte des dépenses familiales, de l’entretien de la maison et des imprévus du chantier.
- Sous-estimer les finitions : une extension livrée hors peinture, sols ou rangements peut nécessiter un budget complémentaire important.
- Oublier la performance énergétique : une pièce mal isolée coûte plus cher à vivre, même si elle a coûté moins cher à construire.
- Comparer uniquement les mensualités : une durée plus longue réduit l’effort mensuel, mais augmente souvent le coût total du crédit.
- Lancer les travaux sans marge : une réserve financière limite les blocages en cours de chantier.
- Négliger l’assurance emprunteur : elle fait partie du coût réel du financement et mérite d’être comparée.
Pour sécuriser le projet, il est souvent utile d’établir trois scénarios : un scénario minimal, un scénario confortable et un scénario avec imprévus. Cette méthode permet de savoir quelle enveloppe emprunter, quels travaux peuvent attendre et quels postes sont indispensables dès le départ.
Un agrandissement réussi à Lyon repose sur un équilibre simple : un projet techniquement réaliste, un budget complet et un prêt adapté à la capacité du foyer. En préparant les devis, les démarches et le financement dans le même mouvement, on augmente ses chances d’obtenir un accord bancaire cohérent et de transformer la maison sans fragiliser son avenir financier.